はじめに:なぜあなたの努力は報われないのか?
「毎月がんばって節約しているのに、なぜかお金が貯まらない」
「今月こそ貯金しようと決意したのに、気づけば口座残高が増えていない」
もしあなたがそう悩んでいるなら、まず最初にお伝えしたい重要な事実があります。
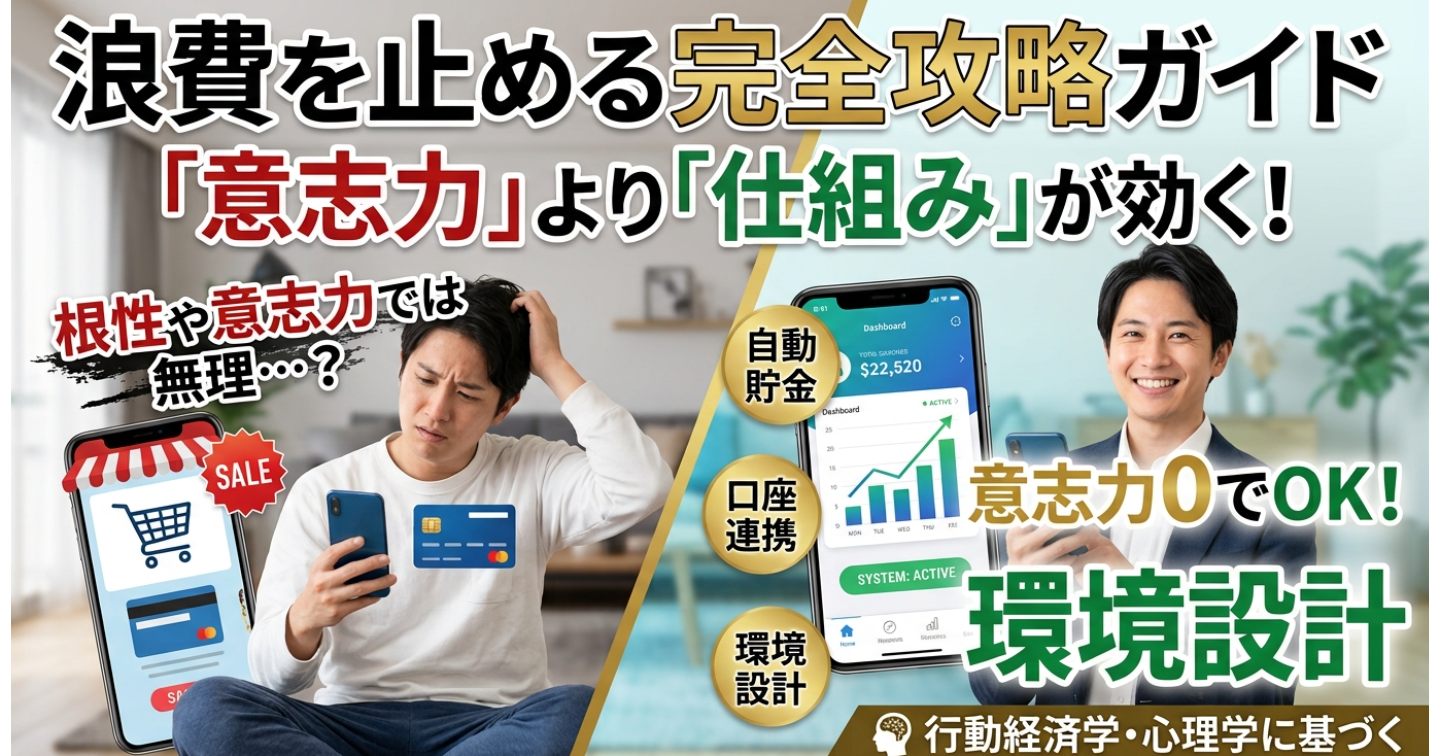
あなたが貯金できないのは、あなたの「意志の力」や「忍耐力」が足りないからではありません。
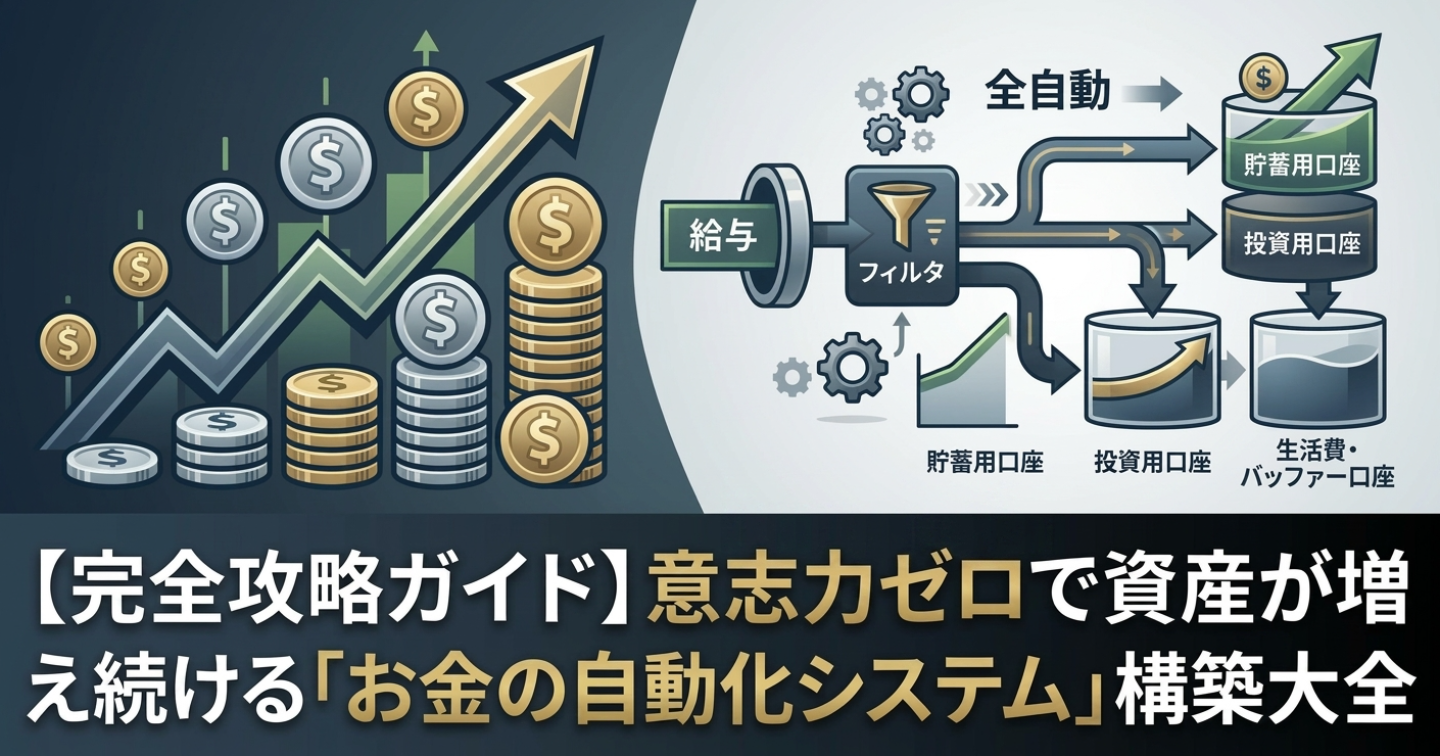
単に『お金が自動的に貯まる仕組み』を構築していないだけです。
世の中には、毎月我慢を重ねて数千円を節約する人がいる一方で、特別なお金遣いの我慢をせず、ごく自然に資産を増やし続けている人がいます。彼らの違いは「節約意識の高さ」ではなく「仕組みの差」にあります。
人間の意志力(ウィルパワー)は、朝起きてから夜寝るまでにどんどん消費される有限の資源です。仕事や家事で疲れ果てた頭で「お金を使わない我慢」を続けようとするのは、科学的にも極めて成功率が低い戦略です。
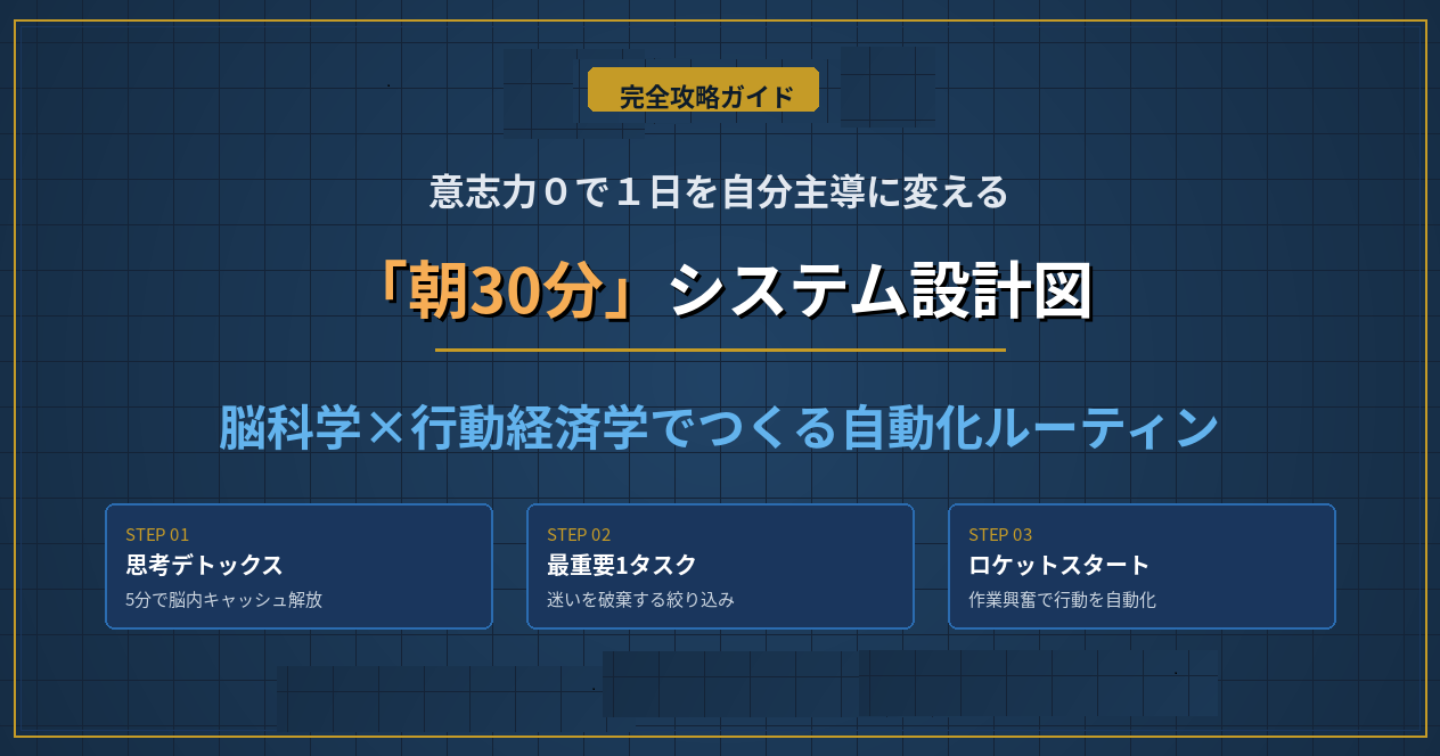
本ガイドでは、行動経済学や認知心理学の理論に基づき、「意志力に一切頼らず、一度設定すれば全自動でお金が貯まり続けるシステム」の構築手順を完全解説します。
今日から順を追って実践し、一生モノの「お金の自動化インフラ」を手に入れてください。
第1章:貯金できない本当の理由(行動経済学・心理学で解明)
我慢による節約が長続きしない理由は、人間の脳の仕組みにあります。まずは、なぜ私たちが無意識にお金を使ってしまうのか、その心理的メカニズムを理解しましょう。
1. 「現状維持バイアス」と「デフォルト効果」
人間は基本的に「変化」を嫌い、初期設定(デフォルト)のまま過ごそうとする強い傾向を持っています。
「手取り給料が入った口座から、余った分を貯金する」という設定(デフォルト)にしておくと、脳は「残っているお金=使ってもいいお金」と認識します。結果として、現状維持バイアスが働き、残高があるだけ使ってしまうのです。
2. 「メンタル・アイカウンティング(心理的財布)」
同じ1万円でも、「苦労して稼いだ1万円」と「臨時収入で得た1万円」では、人間はお金の価値を無意識に変えてしまいます。
口座が1つしかない場合、生活費も投資資金も趣味のお金もすべて「同じ財布」に入っている状態になります。これでは脳が「どの用途にいくら使ってよいか」を正確に把握できず、無意識の浪費につながります。
3. 「双曲割引(目先の誘惑に負ける構造)」
人間は「将来得られる大きな価値」よりも「今すぐ手に入る小さな価値」を過剰に高く評価してしまう心理的特性(双曲割引)を持っています。
「将来(10年後)の豊かな暮らし」よりも「今すぐ目の前にあるSNSの限定商品やレジ横のスイーツ」に惹かれてしまうのは、人間の脳の正常な反応です。だからこそ、「目の前の誘惑を根性で突っぱねる」のではなく、「誘惑が視界に入らない環境」を作る必要があるのです。
ここまでは「なぜ我慢による節約が失敗するのか」という心理的メカニズムをお伝えしました。
ここから先の有料エリアでは、**「今日から順番に真似するだけで、全自動でお金が貯まる配管が完成する5つのSTEP」**を具体的に解説していきます。
付属のチェックリストや設定フォーマットも付いているため、1つでも実践すれば初月で1,980円の元は簡単に取れる設計になっています。
意志力に頼る生活を今すぐ終わりにして、一生モノの「自動資産形成システム」を手に入れましょう。
 この記事のライター