節約だけで会社員を降りようとすると、どこかで息切れする。固定費を整えるのは大事。でも、もう無理のない削減を済ませた後まで、食費や楽しみを削り続けても、給与テーブルは変わらない。
20代で早く労働から離れたいなら、支出の見直しの次に見る数字は「同じ生活を続けたときの手取り」と「その給与が何年でどう伸びるか」だ。節約をやめろという話ではない。節約には下限がある一方、給与と職歴の選び直しは、年間余剰を増やす別のレバーだからだ。
この記事では、今すぐ退職するのではなく、現職を続けながら「今の会社で昇給を待つ」「同じ職種の外部求人を比べる」「支出をもう一段整える」を同じ物差しに乗せる方法を整理する。
節約の次は、給与テーブルを見る
「まず家計簿をつける」「固定費を減らす」は、浪費や契約の見直しが残っている人には有効だ。けれど、削れるものを削ったあとも同じ助言だけを繰り返すと、生活の余裕だけが減ることがある。
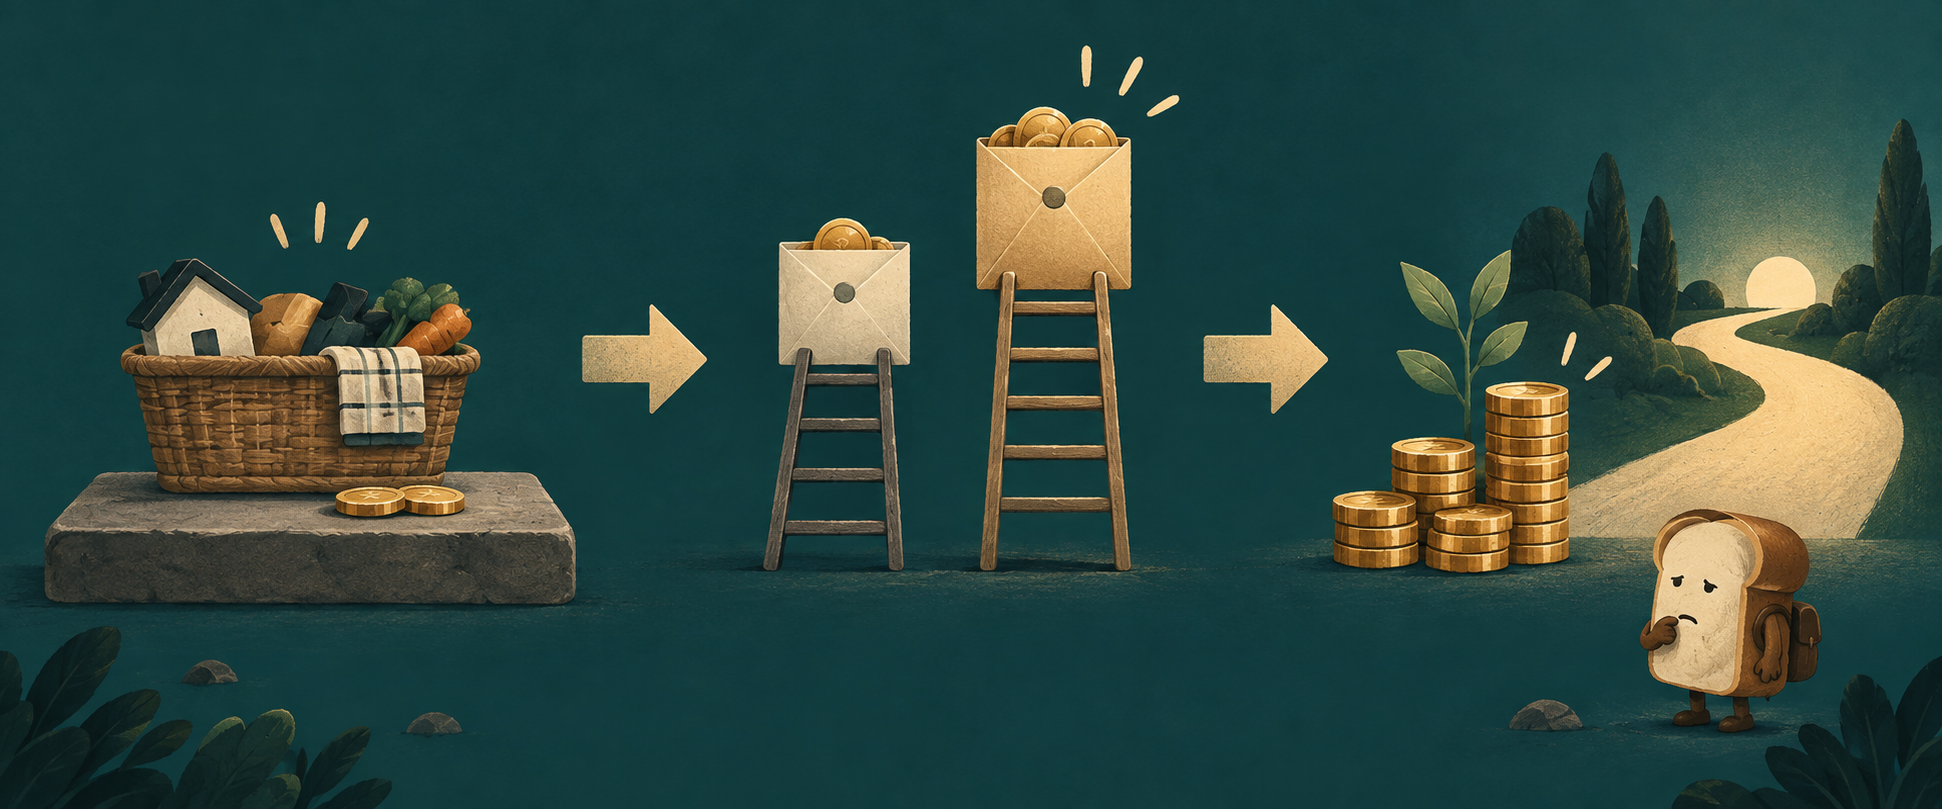
年間余剰は、ざっくり言えば「年間手取り − 年間生活費 − 近い将来の予定支出」。生活費を抑えれば余剰は増える。ただし削減には暮らしの下限がある。給与が上がり、増えた手取りを生活水準の上昇に全部使わなければ、余剰を作るもう一つの道ができる。
会社員FIREで目指すのは、ただ年収の高い会社へ移ることではない。給与、昇給の仕組み、身につく経験、福利厚生、労働時間、続けやすさを合わせて、毎年いくら残せるかを改善することだ。仕事の負荷で体を壊したり、上がった給与と同時に家賃や支出を大きく増やしたりしたら、目的から外れる。
まず見る5つの数字
- 直近12か月の手取り:月給だけでなく賞与の実績を分ける。賞与は今後も同額とは限らない。
- 年間生活費と予定支出:毎月の固定費、変動費、引っ越し・返済など近い支出を分ける。
- 今の年間余剰:手取りから生活費と予定支出を引いた額。投資へ回した額だけで家計の余力を測らない。
- 昇給の見通し:基本給、昇給条件、昇格要件、賞与の決まり方を確認する。制度があることと、自分の昇給が確約されていることは別。
- 外部求人の条件:同じ職種・経験・地域に近い求人を見て、給与帯、残業、休日、通勤、職務内容、必要スキルを比べる。
求人の給与欄が額面なら、手取りと混同しない。月給だけでなく賞与や手当の条件、固定残業代の有無、試用期間後の条件も読む。応募するかどうかは、その比較をした後で決めればいい。
仮の数字で、節約と昇給を比べる
あくまで比較方法を示す架空の例だ。毎月の節約で生活費を1万円下げられたら、単純計算で年間12万円、3年間で36万円の余剰が増える。
一方、転職などで手取りが月4万円増え、生活水準を変えず、その状態が続くと仮定すれば、年間48万円、3年間で144万円の差になる。単純差は3年で108万円。ただし、これは「手取りが実際に4万円増える」「3年間続く」「転職費用や通勤費の増加がない」「生活費を膨らませない」という仮定で、相場や成果の保証ではない。額面が月4万円増えても、手取りの増加は同じとは限らない。
転職活動の費用、引っ越し、通勤、残業時間、賞与の不確実性、職場に慣れる負荷を足して比較する。給与差が大きくても、長時間労働で続けられないなら、年間余剰や生活の継続可能性は別の結果になる。利回りの予想はここに含めず、まず働いて得る手取りと支出を比べている。
求人は「高い給与」だけで選ばない
「昇給しない会社なら転職」と即断する必要はない。今の職場で任される仕事が広がり、給与の上がり方も具体的に見えていて、負荷が続けられるなら、残る選択が合理的な場合もある。逆に、昇給の説明が曖昧で、同じ経験をより良い条件で評価する求人が複数あるなら、応募や面談で情報を取りに行く価値がある。
比べるのは年収だけではない。基本給、賞与の算定、固定残業代、年間休日、実際の労働時間、勤務地、福利厚生、研修、職務で得る経験、次に移れる求人の広さも見る。「借りられる信用」や福利厚生を使えることは会社員の利点だが、借入額を増やす理由にはしない。借りられる額と返してよい額は別で、ここでは新しい借金を勧めない。
給与比較の広い参考として、厚生労働省の「令和7年賃金構造基本統計調査」では、産業、企業規模、学歴、勤続年数、職種などの表を確認できる(2026年3月24日公表)。全国の集計値は、特定の会社や個人が得られる給与を保証しない。自分の地域・経験・仕事内容に近い求人票と、企業の給与制度を合わせて読むための入口として使う。厚生労働省の調査ページ
節約が先の人、転職を急がなくていい人
毎月赤字、借入返済が重い、生活防衛資金が足りない場合は、まず支出と現金の安全を確認する。余剰がほぼないまま退職したり、条件を確かめず転職したりするのは勧めない。家族のケア、健康、地域の求人状況などで取れる選択肢は変わる。
また、昇給が遅くても今の会社でしか得にくい経験や資格があり、期間を区切って回収できるなら残るのも手だ。その場合は「いつまでに、何の経験を得て、次にどんな給与帯へ応募するか」を言葉にしておく。期限のない我慢をキャリア戦略と呼ばない。
一方、生活費を削る余地が小さいのに給料が動かない人は、働きながら求人を眺めるだけでもいい。応募すれば転職が決まるわけではないが、外の条件を見ずに「どこも同じ」と決めることもできない。今すぐ辞めず、相場と自分の経験を照合するところから始めよう。
今日・今週・3か月の行動
- 今日:直近12か月の手取り、生活費、賞与、予定支出を書き出し、年間余剰を計算する。給与明細や源泉徴収票は額面と手取りを分けて見る。
- 今週:同じ職種・経験に近い求人を3件選び、給与帯、残業、休日、勤務地、必須経験を横並びで比べる。厚労省の統計も、条件の近い切り口だけ確認する。
- 3か月:毎月、現職の実際の手取り・支出・求人条件を更新する。面接まで進んだ場合は提示条件を確認し、転職に伴う費用や負荷を引いた後の年間余剰で判断する。数字が良くても体が持たない働き方なら選ばない。
決める前のチェックリスト
- 支出を無理なく見直せるところは一度見た
- 月の節約額と、年間に残せる金額を計算した
- 現職の昇給条件と賞与を、確定分と期待分に分けた
- 比較する求人は職種・経験・地域をできるだけそろえた
- 額面給与ではなく、税・社会保険後の手取りを意識した
- 残業、通勤、休日、福利厚生、職務経験も比較に入れた
- 転職費用や収入が途切れる可能性を無視していない
- 増えた手取りを生活水準の上昇に全部使わない設計がある
- 今すぐ辞めるのではなく、現職のまま情報を集められる
節約は必要なところで使う。でも、もう削れるものが少ないなら、毎日の余裕を削る前に給与テーブルを見よう。起業するほどのバイタルがなくても、会社員の給与と職歴を使って年間余剰を増やし、無理なく続く範囲で資産を作る道はある。まず今夜、年間手取りと生活費を一枚に書き、3年後の余剰がどちらの選択で増えるかを比べてみてほしい。
 この記事の販売者