【第1章】45歳うつ病フリーターの残酷な現実と、国の制度を活用した「攻めの生活防衛策」
1. はじめに:スワップを稼いだその先にある、私の人生の「最終出口戦略」
こんにちは。YouTubeチャンネル「資産500万円fire、鬱で強制fireした男の末路」を運営しているゼロイチです。
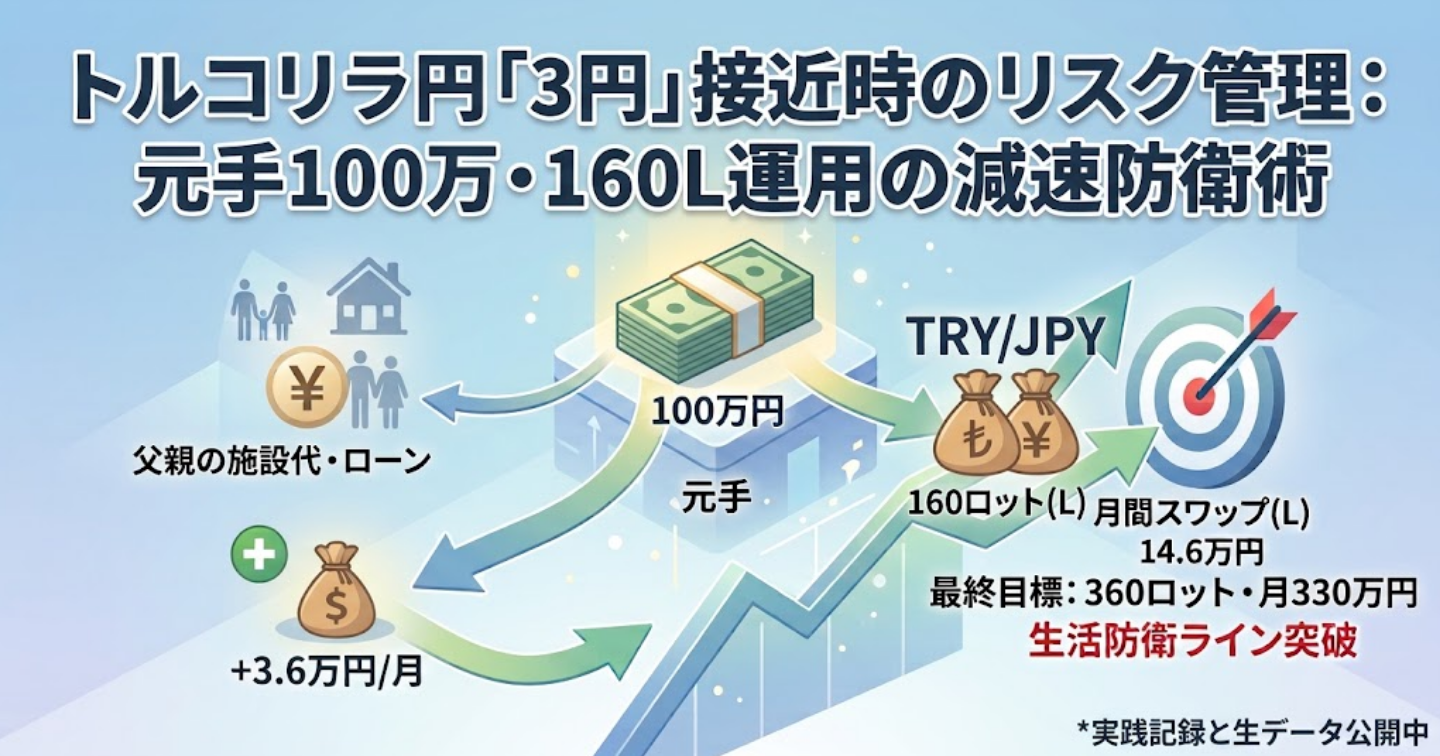
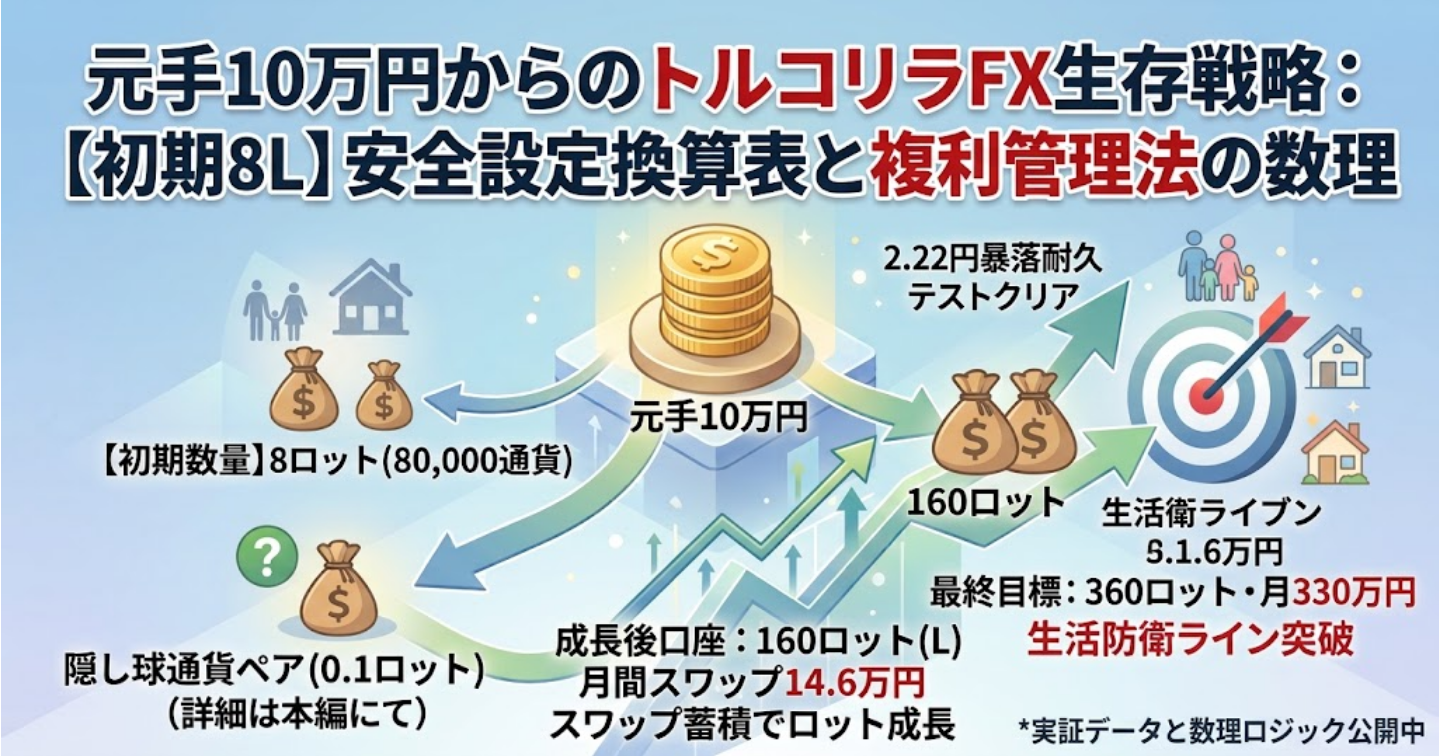
これまでの1作目から3作目の有料記事では、私が外部からの追加入金を一切行うことなく、口座の内部で生まれる金利(スワップポイント)だけでロット数を160ロットまで増殖させてきた数理ロジックや、心理的節目である3円割れを耐え抜く「減速防衛ルール」、そして予算10万円から実践できる安全設定換算表について解説してきました。おかげさまで非常に多くの反響をいただき、心から感謝しています。
しかし、これらの記事を読んだ方や、私のYouTube動画を熱心に見ている視聴者の方からは、必ずこのような次なる疑問が浮かび上がってくるはずです。
「スワップで毎月口座の中身が増える仕組みは分かった。でも、最終的にその増えたお金をどう使って、どうやってうつ病の体と週6日の過酷な介護アルバイト生活から自分を解放するつもりなんだ?」
当然の疑問です。トルコリラのスワップ運用は非常に強力なインカムエンジンですが、各国の金利変動や通貨そのものの長期的な目減りリスクがある以上、これ一本だけに自分の残りの人生のすべてを賭けるのは、リスク管理の観点からあまりにも危険なギャンブルです。スワップはあくまで、人生を立て直すための「最初の起爆剤」に過ぎません。
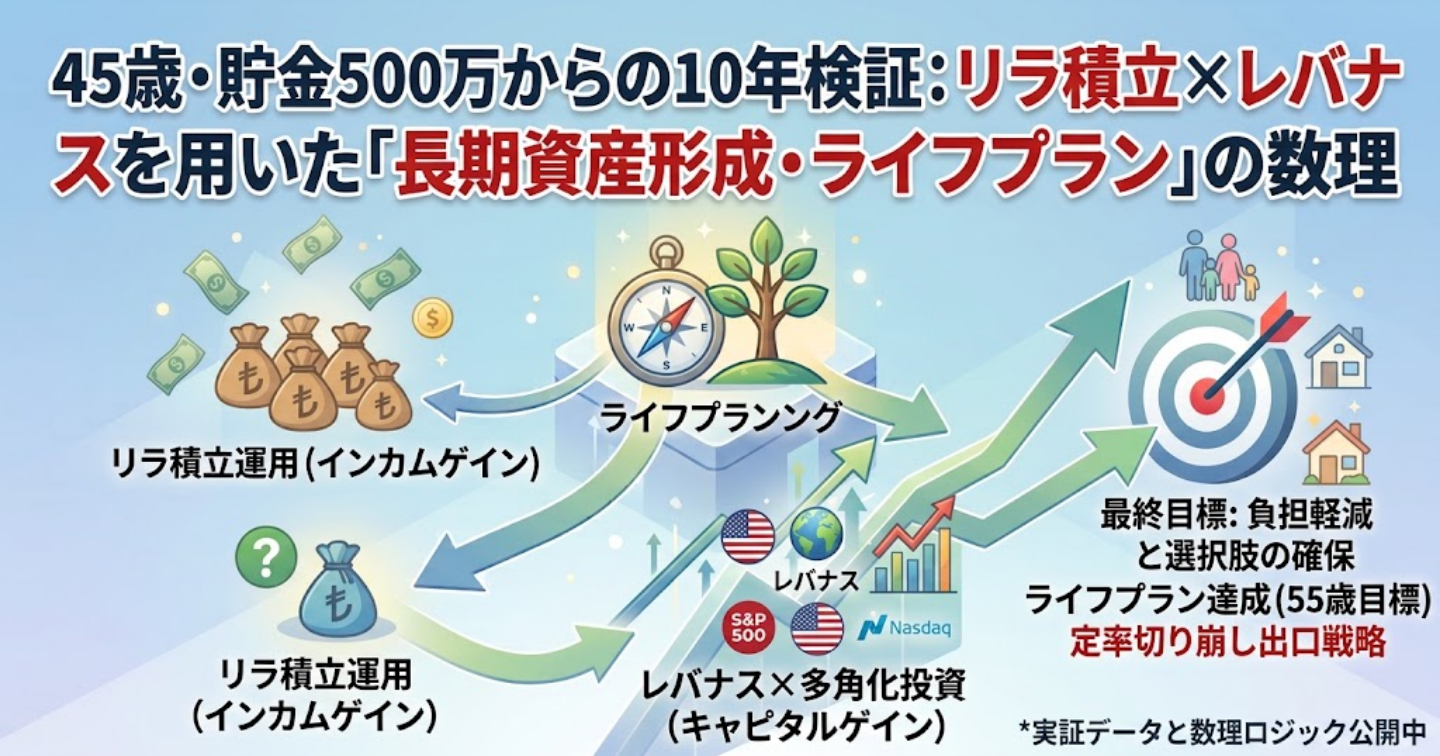
そこで私は、本日、役所の窓口へ行って「国民年金の免除申請」を提出してきたのをキッカケに、55歳までの10年間で、私の人生の逃げ切りを完全に確定させるための「3階建ての終身資産形成ライフプラン計画書」を完成させました。
これは、うつ病を抱え、体重120キロ、左ひざの激しい痛みに耐えながら週6日・3時間半の見守りアルバイトで月14万円を得て生きている45歳の私が、55歳になったときに「体重100キロを切り、毎月30万円以上の自動収入でノンストレスに暮らす」ための、人生をかけた本気のサバイバル設計図です。
2. 国民年金免除の本当の狙い:浮いた固定費を「未来の防衛バッファ」へ変換する
本日私が役所で手続きを行ってきた国民年金の免除申請。結果が出るまでには約2ヶ月の期間を要しますが、もし全額免除の承認が通れば、これまで毎月支払う義務のあった「約1.7万円」の固定費が、私の家計から完全に浮くことになります。
多くの人は、年金の免除を「お金がないから支払いを先延ばしにする、単なる貧困層のライフハック」程度に捉えています。しかし、私の思想は違います。この公的制度によって浮いた1.7万円は、単なる生活費の穴埋めや節約の端た金ではありません。私はこの1.7万円を、「そのまま将来の資産形成へ繋ぐための、絶対的な防衛バッファ(積立原資)」として口座の裏側で機能させます。
うつ病を患い、限られた労働しかできない人間にとって、毎月1.7万円の現金を自分の力で新しく稼ぎ出すことは、気の遠くなるような重労働です。しかし、国の制度を正しく理解し、合法的に活用するだけで、私の体力を1ミリも削ることなく「毎月1.7万円の不労インカム」を得たのと同じ状態を作ることができる。この「守りの知恵」こそが、崖っぷちから這い上がるための最初の足がかりなのです。
3. 万が一の却下を見据えた、徹底的な家計のミニマム化と「月4万円食費プラン」
「もし、2ヶ月後の審査結果で免除が却下されたらどうするんだ?」
追加入金不可の一本勝負をしている私は、当然、国の審査が却下された場合のバックアッププラン(第二防衛線)も完璧に数値化しています。
仮に月1.7万円の年金支払いが継続したとしても、現在の介護アルバイト代(月約14万円)の中からその資金を自力で捻出できるよう、私は家計の固定費を限界を突き抜けるまで削ぎ落とし、ミニマム化しています。
• 通信費の断捨離: キャリア携帯をすべて解約し、格安SIMへの乗り換えを徹底。
• 固定費のメス: 不要な民間保険をすべて断捨離し、公的保険(高額療養費制度や自立支援医療制度など)のみに依存する。
さらに、現在体重120キロを超え、左ひざの痛みに苦しんでいる私の体を根本から絞り込み、同時に家計の負担を劇的に減らすための「月4万円枠・超低コスト食費改善プラン」を稼働させています。
そのメニューの全貌データは極めてシンプルです。
【豆腐・納豆・ゆで卵・リンゴ酢、そしてバナナやリンゴといった果物】
これらを中心とした、徹底的に炭水化物と無駄な脂質を排除した食事メニューに固定することで、うつ病の脳に必要な栄養素を確保しながら、毎月の食費を完全に4万円以下に抑え込みます。これにより、万が一制度の免除が却下されたとしても、口座の体力を1円も傷つけることなく、生活を完全に黒字ベースで維持し続ける防衛ラインを構築しているのです。
4. 10年後の未来へ繋ぐ「スワップ黄金三分割ルール」の予告
このようにして、国の制度(免除申請)と徹底した生活防衛(固定費削減)によって自分の生存権をガッチリと守りながら、私は1作目から3作目で構築した「トルコリラスワップ自給自足システム」を完遂させます。
現在160ロットの口座は、外からの入金を一切せずとも、内部で湧き出る金利の力だけで増殖を続け、運用開始から約1年7ヶ月後には、目標である「360ロット」の領域へ確実に到達します。360ロットに達したその時、私の口座からは、毎月約28.5万円(手取り目安)という巨大なスワップポイントがノンストップで生み出されるようになります。
この、360ロットに達した瞬間から、私の人生を完全にノンストレスにするための「スワップ黄金三分割ルール」が始動します。
次章となる第2章では、みんなのFX口座のレバレッジをさらに安全な2倍前後(維持率1250%超)にまで引き下げて鉄壁の防御力を保ちながら、毎月生まれる28.5万円のスワップをどのように処理し、どのような比率で次の資産へと移動させていくのか。私の資産形成の中核をなす「資金移動の数理構造」の全貌を完全公開します。
私のうつ病闘病のリアルや、毎月のスワップ利益・介護バイト代の最新データはYouTubeチャンネルでリアルタイムに証明し続けています。
ぜひチャンネル登録をして、この一本勝負の行く末を一緒に見守っていただけると励みになります。

🚨 【重要】本計画書の段階的値上げについて
本記事で公開する「国の制度(年金免除)を活用した生活防衛」および「レバナス定率1%切り崩しによる10年ライフプラン」は、個人のリアルな実践データに基づいた危機管理ロードマップです。
前3作のFX実戦編と同様に、本記事も【販売部数に応じた手動値上げ(価格改定)】を採用しています。
販売ステージ 販売価格 状態
第1ステージ(先着10部限定) 500円 🎁 現在の価格(最安値)
第2ステージ(11部〜25部) 1,000円 次回予告価格(順次引き上げ)
最終ステージ(26部以降) 2,980円 最終定価(据え置き)
規定部数が売り切れ次第、事前の予告なく価格を次のステージへ引き上げます。今、この瞬間の「500円」という価格が間違いなく最安値となりますので、価格が上がってしまう前に手に入れてください。
(※お預かりした購入代金は、父親の施設代やローンの足しとして大切に使わせていただきます。)
それでは、私のシミュレーションの裏側(有料エリア)でお待ちしています。
 この記事の販売者