「日銀が利上げ」と聞くと、まず気になるのは、うちの住宅ローンはどうなるの、ですよね。
しかも、銀行の説明を開くと「基準日」「適用日」「約定返済日」。似た顔の言葉が並んでいる。ここ、初見にはちょっと不親切だと思います。
みゆきです。
今回は、ニュースの数字をそのまま家計簿へ書き込む前に、返済通知のどこを読めばいいか整理しました。
金利の先読みより、まず自分の契約の現在地です。
🔎
9月18日の発表と、わが家の返済日は別
日本銀行は2026年9月18日、短期の市場金利である「無担保コールレート・オーバーナイト物」を、1.25%程度で推移させる方針を発表しました。新しい方針の適用は、翌営業日の9月24日からです。
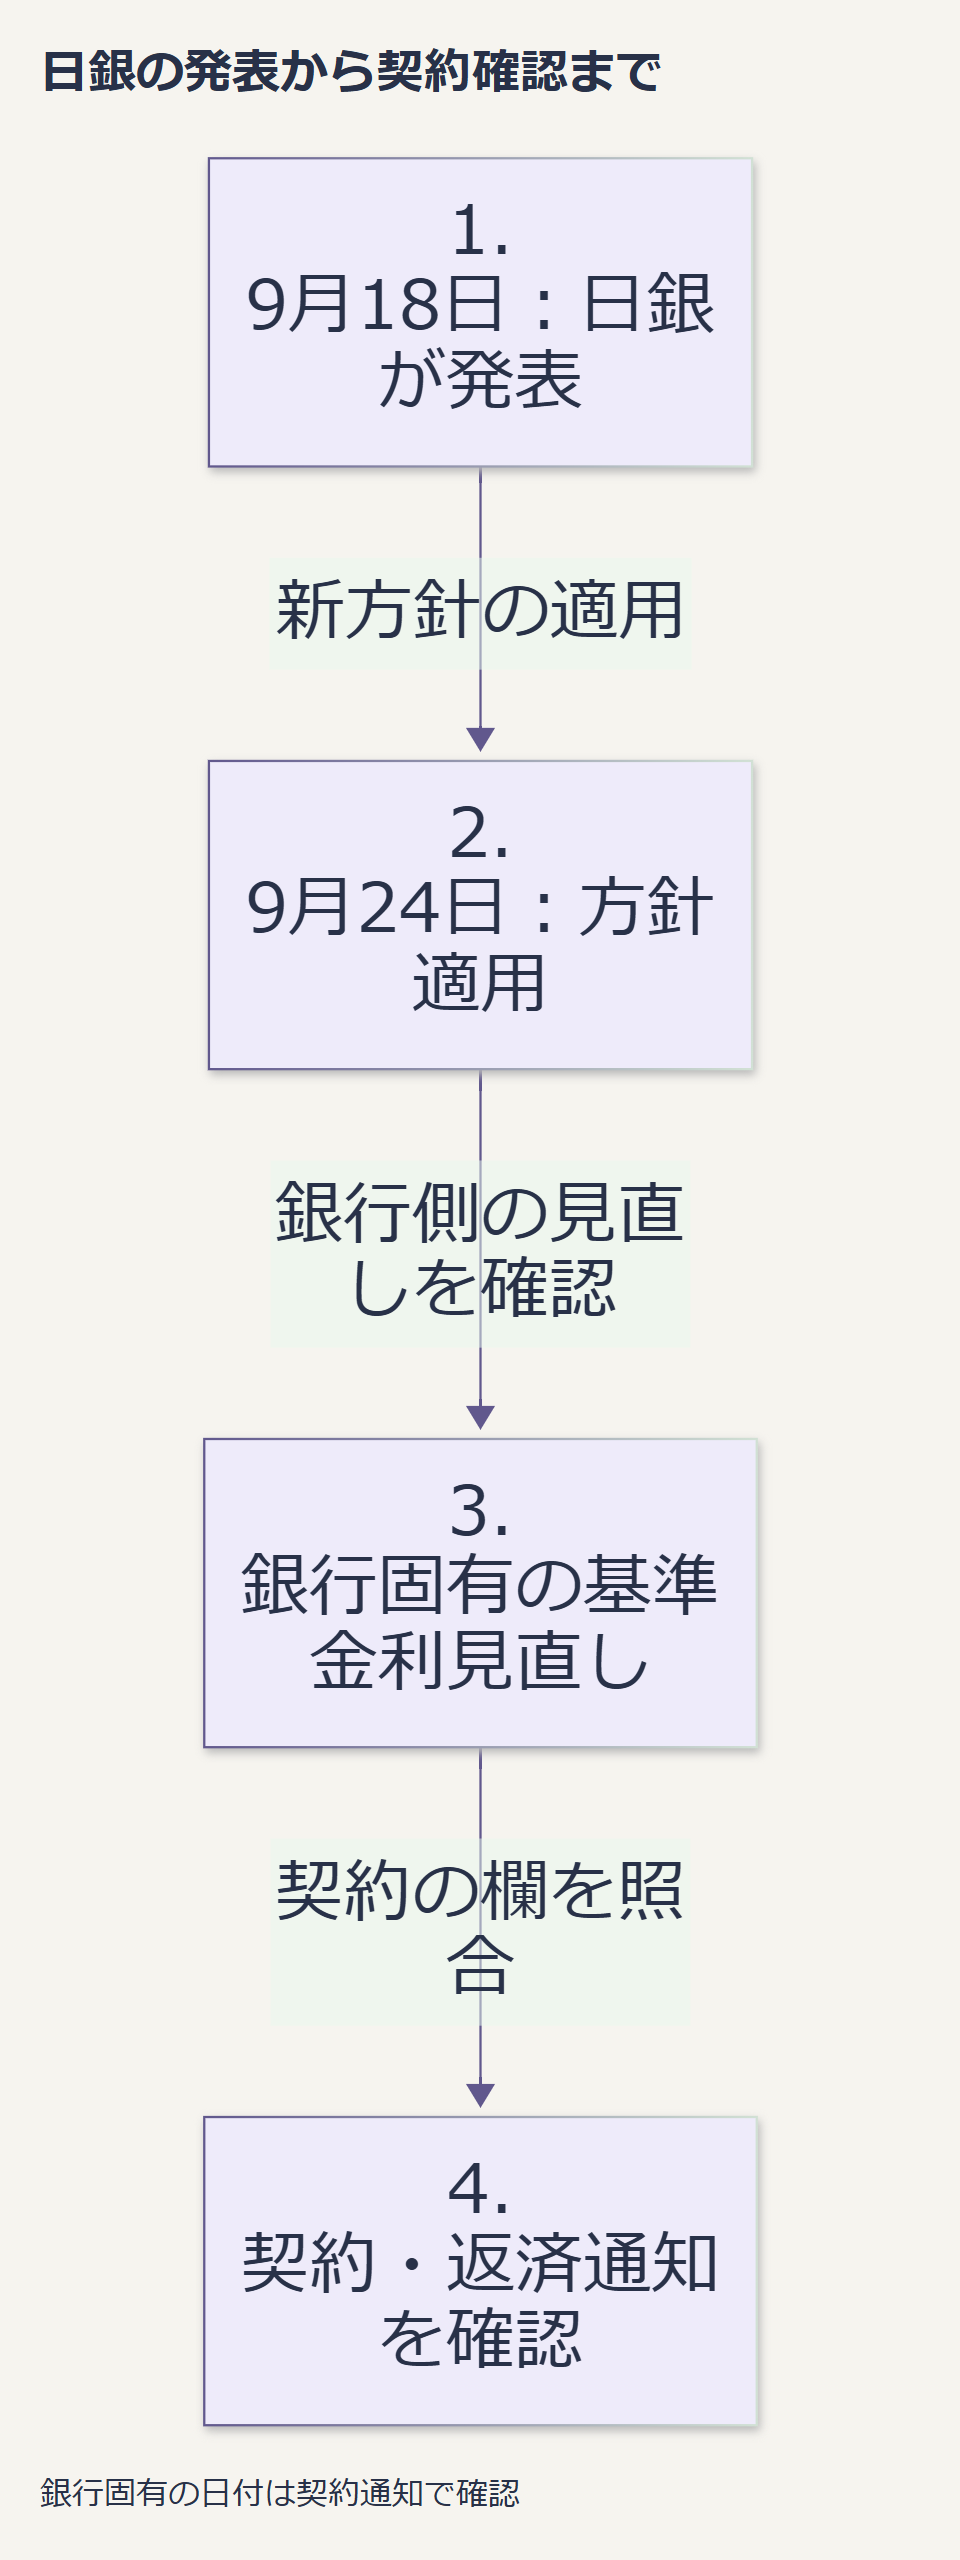
日銀の同会合の参考資料には、従来の1.0%程度から1.25%程度へ引き上げと明記されています。差は0.25ポイントです。このため本記事では「利上げ」と表現しています。
出典:日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」
これは、住宅ローンの金利を一律1.25%にする、という発表ではありません。
では、自分の返済が変わるのはいつか。
銀行の金利見直しに加え、契約している商品、返済方式、見直し時期を確認する必要があります。
三菱UFJ銀行の今回の告知でも、既存契約は金利の型によって反映予定が分かれています。
さらにややこしいのが、金利が変わっても、毎月の引落額はすぐには変わらない契約があること。
その場合も、返済額の中で元金と利息が占める割合は変わり得ます。
逆に、ソニー銀行の住宅ローンは、適用金利の見直しごとに約定返済額を再計算し、返済額の上限を設けていません。同銀行はいわゆる5年ルール・125%ルールを採用しておらず、「変動なら5年間は同じ額」とは限らないんです。
まずは、銀行アプリや返済予定表で「適用金利」「次の返済額」「見直し時期」の欄を探してみてください。見つからない欄は、推測せず「不明」で大丈夫です。
この先に用意したもの
有料部分には、状況ごとに使える記入欄を本文内に載せています。
- すでに変動で借りている人:通知から拾う項目と、銀行への質問文。
- これから借りる人:固定期間・返済額・費用をそろえて比べる記入欄。
- 数年以内に使う預金がある人:使う日と満期日、自動継続を照らし合わせるメモ。
加えて、仮の家計で記入する例も用意しました。
別ファイルのダウンロードはなく、必要な欄をスマホのメモへコピーして使えます。
固定と変動のどちらが必ず得か、次の利上げがいつかを当てる記事ではありません。
個々の借換えや契約変更の判断は、契約先の確認・試算をもとに行ってください。
この記事の資料確認日は2026年9月20日(日本時間)です。
掲載後の変更は、リンク先とご自身の契約通知を確認してください。
 この記事の販売者