預金以外の置き場所を考え始めると、個人向け国債の「固定5年・年2.24%」は、なかなか目を引きます。
2026年9月募集分では、変動10年が年1.95%、固定5年が年2.24%、固定3年が年1.96%です。
表面利率だけを並べれば、固定5年がいちばん高いのは事実です。
ただ、教育費、車、引っ越し、生活防衛資金のように、数年以内に使うかもしれないお金なら、金利の順位だけで決めるのは少し早いです。
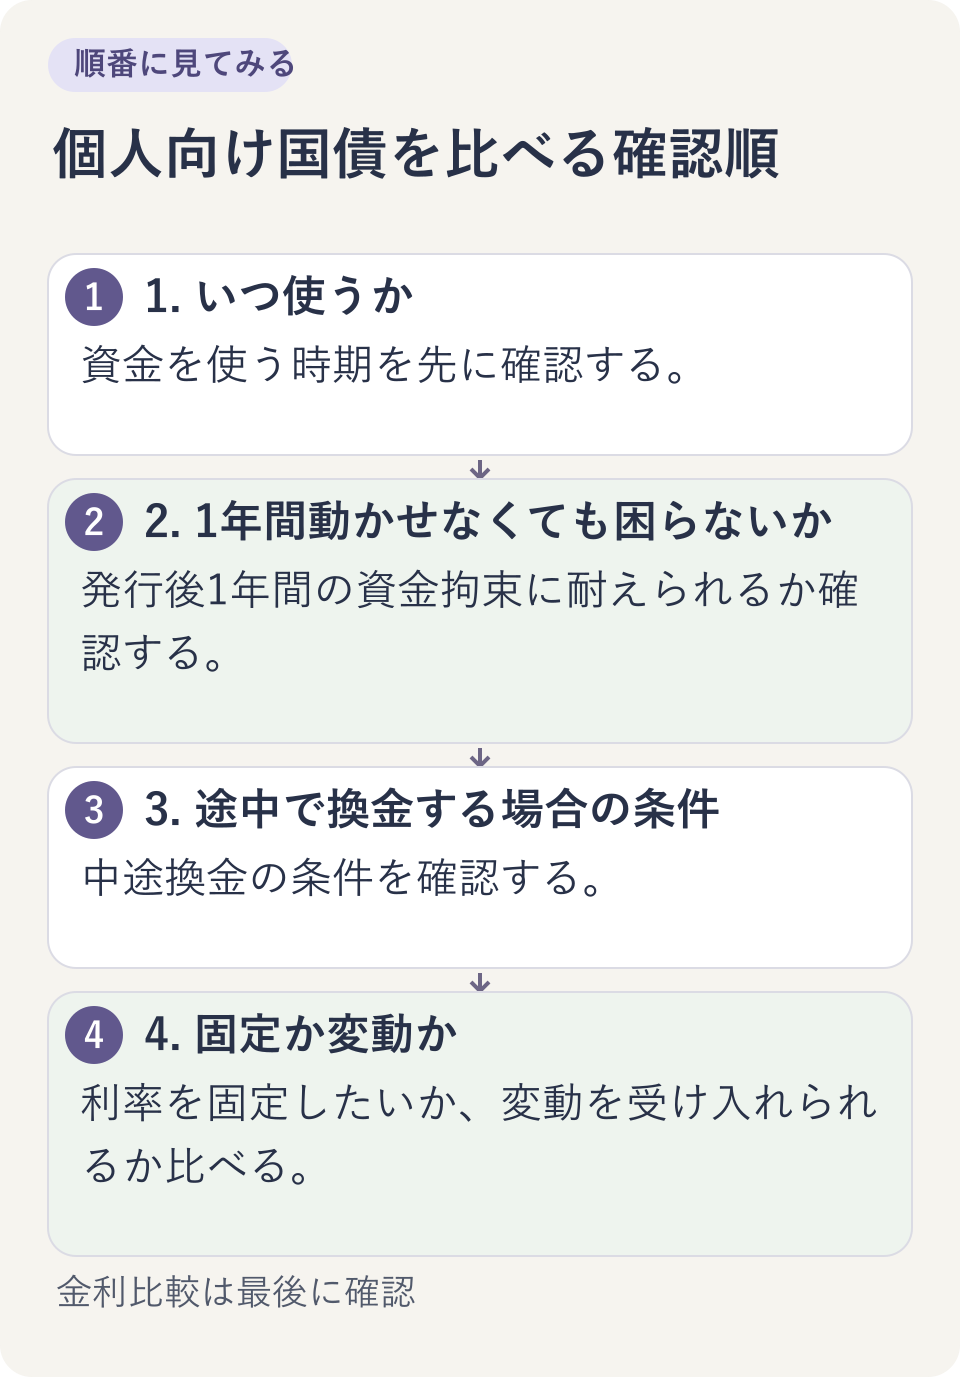
見る順番は、「いつ使うか」→「1年間動かせなくても困らないか」→「途中で換金する場合の条件」→「利率を固定したいか、変動を受け入れられるか」です。
個人向け国債の変動10年・固定5年・固定3年は、いずれも原則として発行後1年が経過してから中途換金できます。発行後1年以内の中途換金は原則できないため、「来週必要だから引き出す」という使い方には向きません。
ただし、口座名義人が亡くなった場合や、災害救助法の対象となる大規模な自然災害で被害を受けた場合には、特例として換金できることがあります。必要書類や手続きは取扱金融機関に確認してください。詳しくは財務省の中途換金Q&Aに載っています。
今回の2026年9月募集分は、募集期間が2026年9月3日〜30日、発行日は2026年10月15日です。
募集している日と、実際に発行される日は別です。
予定表に入れるとき、ここは地味に重要です。
🗓️
この記事では、財務省が2026年9月9日現在として掲載した募集情報を、2026年9月11日に確認して整理します。
先に結論を言うと、12か月以内に使う可能性がある資金では、金利比較より流動性の確認が先です。
1〜3年以内に使うかもしれない資金では、満期年数だけでなく、発行後1年を過ぎて換金する場合の調整額を確認します。
使う時期が決まっていない余裕資金なら、固定5年・固定3年の「利率を今の数字で固定できること」と、変動10年の「半年ごとに利率が変わること」を比べます。
固定5年が高いから正解、ではありません。
そのお金をいつ使うのかで、確認する条件が変わります。
有料部分では、100万円を固定5年・固定3年で持った場合を、2年後と3年後の同じ時点で比べます。
受取済みの利子、換金時の支払額、両方を足して手元に残る金額を分けて計算しました。
意外なのは、3年後に使う例では、表面利率の高い固定5年のほうが多く残るとは限らないこと。
満期と中途換金の違いが、数字にどう響くかを見ていきます。
比較表と計算例、申込前に使える確認メモはすべて本文にあります。
別ファイルの配布や個別相談、将来の利益を保証する内容ではありません。
公式情報はリンク先で無料で読めます。
ご自身の予定に当てはめやすいよう整理した部分に、価格を付けています。
 この記事のライター