借金がある。前の結婚に関する慰謝料を支払っている。
再婚を考える相手へ、いつ話せばよいのか。
早すぎれば、まだ信頼関係がない相手へ個人情報を渡すことになります。遅すぎれば、「結婚の話が出るまで隠していた」と受け取られます。
よくある失敗は、二つです。
一つは、完済するまで黙ること。
もう一つは、罪悪感から初対面で過去の経緯をすべて話し、相手に受け止めてもらおうとすることです。
必要なのは、秘密か全告白かの二択ではありません。
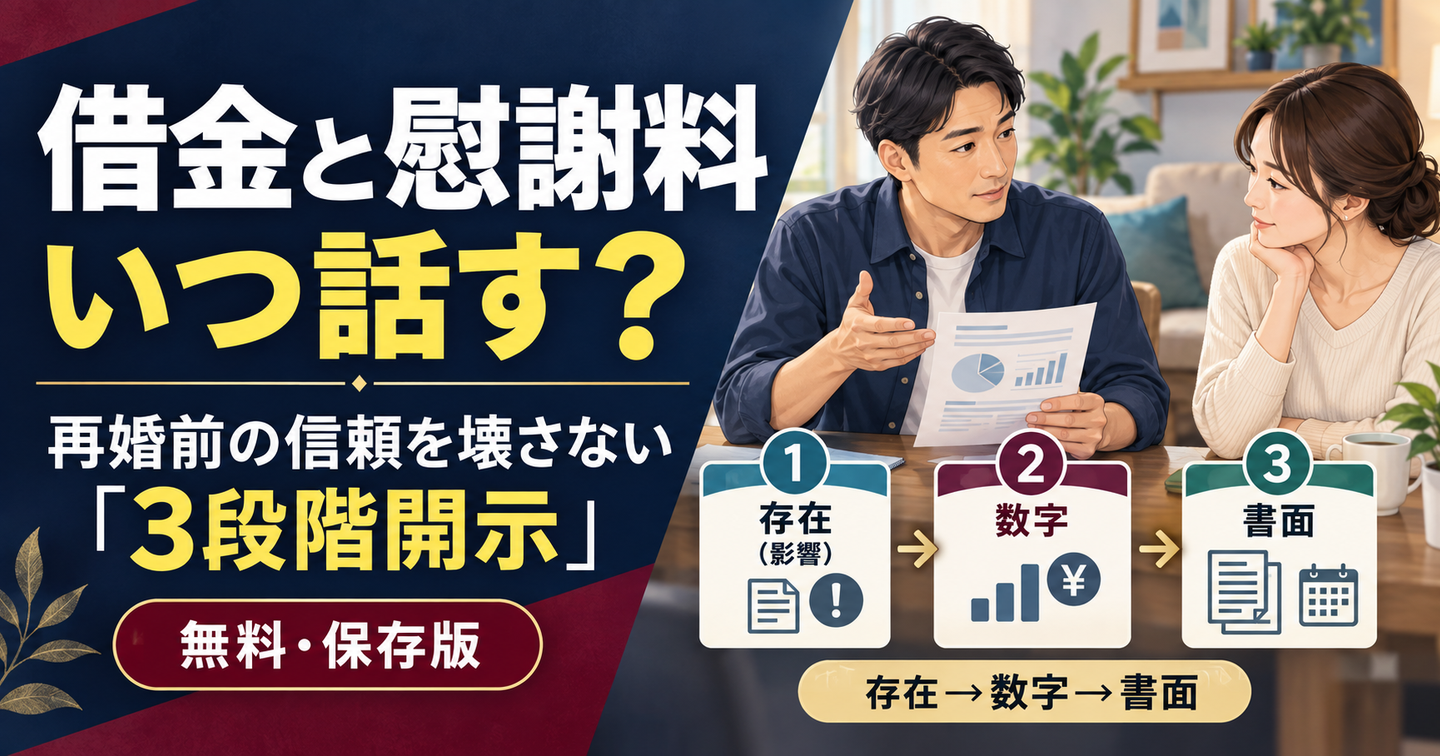
関係の進み方に合わせて、相手の判断に必要な情報を増やす「3段階開示」です。
この記事では、借金や慰謝料の支払いがある男性が、再婚相手へ伝える時期、数字、言い方を整理します。
※本記事は一般的な婚活・コミュニケーション情報です。債務、慰謝料、養育費、財産分与、強制執行、債務整理などの個別判断は、弁護士、司法書士、法テラス、各相談窓口等へ確認してください。
開示する前に、自分で金銭問題を説明できる状態にする
相手へ話す前に、自分が状況を把握している必要があります。
「たぶん100万円くらい」「毎月何となく払っている」では、相手は将来を判断できません。
まず、次の項目を一枚にまとめてください。
借金の整理表
| 確認項目 | 書く内容 |
| 借入先と種類 | カードローン、クレジット、奨学金、自動車、税・社会保険料の滞納など |
| 現在の残額 | 直近の明細で確認した合計額 |
| 毎月の返済額 | 最低額ではなく、実際に払う予定額 |
| 金利・手数料 | 分かる範囲で契約書や明細から確認 |
| 完済予定 | 現在の返済を続けた場合の年月 |
| 滞納 | 現在・過去の滞納、督促、差押え等の有無 |
| 新規借入 | 完済まで増やさない仕組みがあるか |
| 原因と対策 | 生活費、事業、浪費、ギャンブル等と再発防止策 |
原因は、言い訳を作るために書くのではありません。
同じことが再び起きる可能性を、相手が考えるための情報です。
慰謝料など前婚に関する支払いの整理表
慰謝料、養育費、財産分与は、それぞれ性質が違います。まとめて「前の家庭への支払い」とぼかさないでください。
- 支払いの種類
- 決められた総額または月額
- 支払日と残りの期間
- 未払いの有無
- 合意書、公正証書、調停調書、判決書等の有無
- 現在の手取り収入に対する負担
- 再婚後の住居費や生活費へ与える影響
前の配偶者を悪者にして説明しても、支払義務や家計への影響は変わりません。
相手が知りたいのは、誰が悪かったかだけではなく、今後の生活にどんな影響があるかです。
返済が回っていないなら、開示より先に相談する
複数社から借りている、返済のために新しく借りる、滞納している、残額が分からない。
この状態では、恋人へ「一緒に何とかしてほしい」と話す前に、公的・専門的な相談先へつながることが先です。
金融庁は全国の財務局等に多重債務相談窓口を案内しています。公益財団法人日本クレジットカウンセリング協会も、クレジットやローンの相談、カウンセリングなどを無料で行っています。
交際相手は、返済計画の専門家でも保証人候補でもありません。
いつ話す? 関係に合わせた3段階開示
すべてを一度に話す必要はありません。ただし、共同生活や結婚の判断に影響する前には伝えます。
第1段階:真剣交際へ進む前に「存在と影響」を伝える
数回会い、将来を前提に交際を続ける可能性が見えた時期です。
この段階では、次を伝えます。
- 借金または慰謝料等の支払いがあること
- 毎月の生活へ影響があること
- 返済・支払いを継続していること
- 関係が進む前に詳しく説明したいこと
残額が大きい、滞納がある、給与差押え等の可能性がある、デート代や生活水準にすでに影響している場合は、さらに早く伝えます。
一方、マッチ直後の相手へ契約書、住所、口座番号、勤務先などが見える画像を送る必要はありません。
第2段階:同居・婚約を決める前に「正確な数字」を伝える
同居、婚約、家計の一体化を相談する前です。
ここでは、次を数字で共有します。
- 現在の残額または残りの支払総額
- 毎月の返済・支払額
- 完済・終了予定
- 滞納、督促、法的手続の有無
- 手取り収入と固定費
- 再発防止策
- 結婚後に相手へ負担を求めるか
「自分で返すつもり」は、計画ではありません。
収入から毎月いくらを返し、生活費をいくら残し、いつ終わるのかまで示します。
第3段階:入籍・共同契約前に「書面と家計」を相互確認する
入籍、住宅契約、住宅ローン、共同口座、大きな購入の前です。
必要に応じて、個人情報を隠した明細や合意書等を一緒に確認します。
この段階は、男性側だけが審査される時間ではありません。
双方が収入、貯蓄、借入、保証債務、毎月の固定費、親族への支援などを確認し、家計のルールを決めます。
相手へ借り入れ、立て替え、名義貸し、保証人になることを急がせないでください。
何をどう話す? 伝える順番と会話例
話す順番は、次の5つです。
- 再婚を真剣に考えていること
- 開示したい金銭問題があること
- 現在の正確な数字
- 自分が行っている返済・再発防止
- 相手が考える時間と選択肢を尊重すること
借金を伝える例
将来を考えて付き合いたいから、関係が進む前に伝えたいことがあります。現在、カードローンの残額が約120万円あり、毎月4万円を返済しています。今の計画では約3年で完済する見込みです。新しい借り入れは止め、毎月の家計も記録しています。同居や結婚を考えるなら生活にも関わるので、数字を隠さず共有したいと思いました。すぐに答えを出してもらう必要はありません。
慰謝料の支払いを伝える例
前の離婚に関して、慰謝料の支払いが残っています。合意した総額のうち残りは○円で、毎月○円を○年○月まで支払う予定です。未払いはありません。この支払いが再婚後の家計に与える影響も含めて、同居や婚約を決める前に話し合いたいと思っています。
滞納や返済困難がある場合
現在、返済が予定どおり進んでおらず、○か月の滞納があります。あなたに払ってほしいという話ではありません。まず専門窓口へ相談し、返済方法を整理しています。状況が決まったら、正式な数字と今後の影響を改めて説明します。
専門家へ相談したことだけで、問題が解決したように見せないでください。
相談中、手続中、返済計画決定のどの段階かを区別します。
過去の離婚理由をどこまで話すか
慰謝料の背景が再婚相手の安全や信頼判断に関わる場合、金額だけで済ませると不自然になります。
ただし、前の配偶者の個人情報や私生活を細かく話す必要はありません。
自分の責任を認めるべき部分、現在の関係に影響する事実、再発防止の行動を中心に説明します。
「全部元妻が悪い」「弁護士に言われて仕方なく払っている」と責任を外へ置くだけでは、相手の不安は小さくなりません。
開示後の確認と、話せる状態を作る7日間
相手が確認してよいこと・してはいけないこと
金銭問題を開示すると、相手は驚き、質問し、交際を見直すことがあります。
それはあなたを罰しているのではありません。
自分の生活を守るために判断しています。
相手が確認してよいこと
- 数字が明細や書面と一致しているか
- 毎月の返済後に生活費が残るか
- 新しい借り入れが増えていないか
- 連帯保証や名義貸しがないか
- 同居・結婚後に負担を求められないか
- 専門家へ相談すべき状態か
男性側がしてはいけないこと
- 「愛しているなら受け入れて」と迫る
- 返済資金を貸してもらう
- 相手名義で借りてもらう
- 保証人になってもらう
- 一部の借金や滞納を小分けにして後出しする
- 不安を示した相手を「お金目当て」と責める
- その場で結婚継続の返事を求める
相手には、専門家や家族へ相談する時間があります。
交際終了を選ばれる可能性もあります。それを避けるために隠すと、後の損失はさらに大きくなります。
相手にも個人情報を守る権利がある
開示を受けた側も、すぐに通帳、身分証、暗証番号などを渡す必要はありません。
双方とも、交際初期は人目のある場所で話し、原本や重要情報は安全に管理します。
7日間で「話せる状態」を作る
1日目:すべての支払いを一覧にする
借金、慰謝料、養育費、財産分与、税・社会保険料の滞納、保証債務を分けます。
2日目:残額と月額を明細で確認する
記憶ではなく、最新の書面やオンライン明細を見ます。
3日目:完済・終了時期を計算する
現在の支払いを続けた場合と、収入が減った場合を分けます。
4日目:再発防止を一つ実行する
借入枠を減らす、家計簿を始める、ギャンブル等の相談窓口につながるなど、言葉ではなく行動にします。
5日目:返済困難なら専門窓口へ相談する
金融庁の多重債務相談窓口、法テラス、弁護士会、司法書士会、日本クレジットカウンセリング協会などから、自分に合う窓口を選びます。
裁判所は、返済が事実上困難になった人の経済的な立て直しを図る手続として、破産や個人再生を案内しています。どの手続が適切かは、自分だけで決めず専門家へ確認してください。
6日目:3分で説明する練習をする
目的、数字、対策、相手に負担を求めないことの順で話します。
7日目:話す時期と場所を決める
同居や婚約の話が進む前に、落ち着いて話せる時間を確保します。
メッセージだけで重要な数字を投げず、対面または安全な方法で説明し、その後に記録を残します。
まとめ:信頼は「問題がないこと」より、判断材料を渡すことで作る
借金や慰謝料の支払いがあること自体で、再婚が不可能になるわけではありません。
しかし、相手の生活に影響する情報を隠したまま、同居、婚約、入籍、共同契約へ進むことはできません。
伝える時期は、3段階です。
- 真剣交際へ進む前に、問題の存在と生活への影響を伝える
- 同居・婚約前に、残額、月額、終了時期、滞納、対策を伝える
- 入籍・共同契約前に、必要な書面と家計を双方で確認する
相手へ求めるのは、返済の肩代わりでも、即答でもありません。
事実を知ったうえで、関係を続けるか考える時間です。
今日やることは、告白文を作ることではありません。
残額、月額、終了時期、滞納の有無を一枚に書き出すことです。
自分で説明できない問題を、相手だけに理解してもらうことはできません。
数字と行動をそろえてから、誠実に話してください。
参考情報
- 金融庁:多重債務者対策・貸金業法等について:https://www.fsa.go.jp/policy/kashikin/
- 日本クレジットカウンセリング協会:借金のお悩み相談:https://www.jcco.or.jp/
- 裁判所:破産・再生手続で使う書式:https://www.courts.go.jp/saiban/syosiki/syosiki_hasan/index.html
- 裁判所:夫婦・離婚等の手続:https://www.courts.go.jp/saiban/syurui/fuufu/index.html
- 法務省:離婚を考えている方へ:https://www.moj.go.jp/MINJI/1-2-2-1.html
※本記事は一般的な情報提供であり、法律・金融上の個別判断を行うものではありません。返済が難しい、滞納や督促がある、法的手続が関係する場合は、早めに専門窓口へ相談してください。
#再婚 #借金 #慰謝料 #婚活 #お金の話
 この記事の販売者